Doanh nghiệp gửi cùng một yêu cầu: “Báo giá 500 áo đồng phục.”, nhưng nhận về ba mức giá khác nhau, người phụ trách rất dễ đặt câu hỏi: “Vì sao cùng là 500 áo mà giá lại chênh lệch?”. Câu trả lời có thể không chỉ nằm ở lợi nhuận của từng đơn vị, sự khác nhau có thể đến từ: Loại sản phẩm, thành phần và cấu trúc chất liệu. Trọng lượng vải, dáng áo, kỹ thuật may, số vị trí biểu trưng, kỹ thuật in hoặc thêu, dải cỡ, mức độ hoàn thiện, phạm vi làm mẫu. Đóng gói, vận chuyển, thuế, điều kiện thanh toán, chính sách đặt bổ sung. Vì vậy:
Hai báo giá có cùng dòng “áo đồng phục” nhưng chưa chắc đang báo cùng một sản phẩm. Trước khi chọn giá thấp hơn, người phụ trách cần trả lời: Các phương án đã được đưa về cùng một phạm vi để so sánh báo giá đồng phục chưa?
Người phụ trách so sánh báo giá đồng phục doanh nghiệp
Muốn so sánh báo giá đồng phục, trước tiên phải chuẩn hóa phạm vi
Ví dụ:
Phương án a: Áo thun cổ bẻ, chất liệu được mô tả bằng tên thương mại, một vị trí thêu, giá chưa gồm thuế, giao tại xưởng.
Phương án b: Áo thun cổ bẻ, chất liệu có mô tả thành phần và trọng lượng, hai vị trí thêu, giá đã gồm thuế, giao đến từng chi nhánh, hai đơn giá này không thể so sánh trực tiếp.
- Cần chuẩn hóa về cùng một cơ sở:
- Cùng sản phẩm
- Cùng chất liệu
- Cùng dáng áo
- Cùng vị trí biểu trưng
- Cùng số lượng
- Cùng dải cỡ
- Cùng đóng gói
- Cùng vận chuyển
- Cùng thuế
- Cùng điều kiện.
Thông điệp: Đơn giá chỉ có ý nghĩa khi phạm vi đã rõ.
Nội dung | Phương án A | Phương án B | Phương án C |
Sản phẩm |
|
|
|
Chất liệu |
|
|
|
Dáng áo |
|
|
|
Màu |
|
|
|
Biểu trưng |
|
|
|
Số lượng |
|
|
|
Dải cỡ |
|
|
|
Làm mẫu |
|
|
|
Đóng gói |
|
|
|
Vận chuyển |
|
|
|
Thuế |
|
|
|
Tiến độ |
|
|
|
Đặt bổ sung |
|
|
|
Tổng chi phí |
|
|
|
Báo giá đang nói về sản phẩm nào?
Không nên chấp nhận một mô tả quá chung như: “Áo đồng phục.”. Cần làm rõ: Áo thun cổ bẻ hay cổ tròn? Ngắn tay hay dài tay? Có phối màu không? Có túi không? Dáng nam, nữ hay dùng chung? Có áo khoác, quần hoặc phụ kiện đi kèm? Sản phẩm dành cho bộ phận nào? Có yêu cầu bảo hộ hay kỹ thuật không?
Dấu hiệu báo giá rõ
Tên sản phẩm đủ để người đọc hình dung đúng thứ đang được báo, ví dụ cách mô tả: “Áo thun đồng phục cổ bẻ, tay ngắn, phối màu tại cổ và tay, một túi ngực, dáng nam và nữ riêng.”
Dấu hiệu cần làm rõ
Chỉ ghi: “Áo thun cao cấp.”
Câu hỏi nên đặt
“Sản phẩm trong báo giá có cấu trúc và chi tiết cụ thể như thế nào?”
Tự kiểm tra
Tên sản phẩm rõ, chi tiết chính rõ, dáng nam/nữ rõ, phạm vi sản phẩm đi kèm rõ, yêu cầu kỹ thuật nếu có đã được nêu. Đã rõ: 2 điểm. Còn thiếu một phần: 1 điểm. Mô tả chung chung: 0 điểm.
Chất liệu có thật sự giống nhau không?
Tên chất liệu trên thị trường có thể được gọi theo nhiều cách khác nhau, hai đơn vị cùng ghi một tên vải nhưng sản phẩm thực tế vẫn có thể khác về: Thành phần. Cấu trúc dệt, trọng lượng, bề mặt, độ co giãn, màu, khả năng duy trì sau sử dụng, nguồn cung, yêu cầu kỹ thuật.
Báo giá nên làm rõ
Tên hoặc mã chất liệu, thành phần nếu có căn cứ, đặc tính chính, màu dự kiến, mẫu vải đối chiếu, điều kiện thay thế khi hết nguyên liệu. Yêu cầu xác nhận lại nếu thay đổi chất liệu.
Dấu hiệu cần thận trọng
Chỉ ghi “vải cao cấp”, không có mẫu vải, không mô tả thành phần hoặc đặc tính, cho phép thay chất liệu “tương đương” nhưng không có bước xác nhận.
Câu hỏi nên đặt
“Hai mẫu vải này giống nhau ở những điểm nào và khác nhau ở những điểm nào?”, “nếu nguyên liệu được thay thế, doanh nghiệp có được xác nhận lại trước không?”
Tự kiểm tra
Có mã hoặc mẫu đối chiếu, có đặc tính chính, có màu xác nhận, có quy định thay thế, có thể kiểm tra trên mẫu thật.
>> XEM THÊM: Cách chọn chất liệu đồng phục theo môi trường làm việc
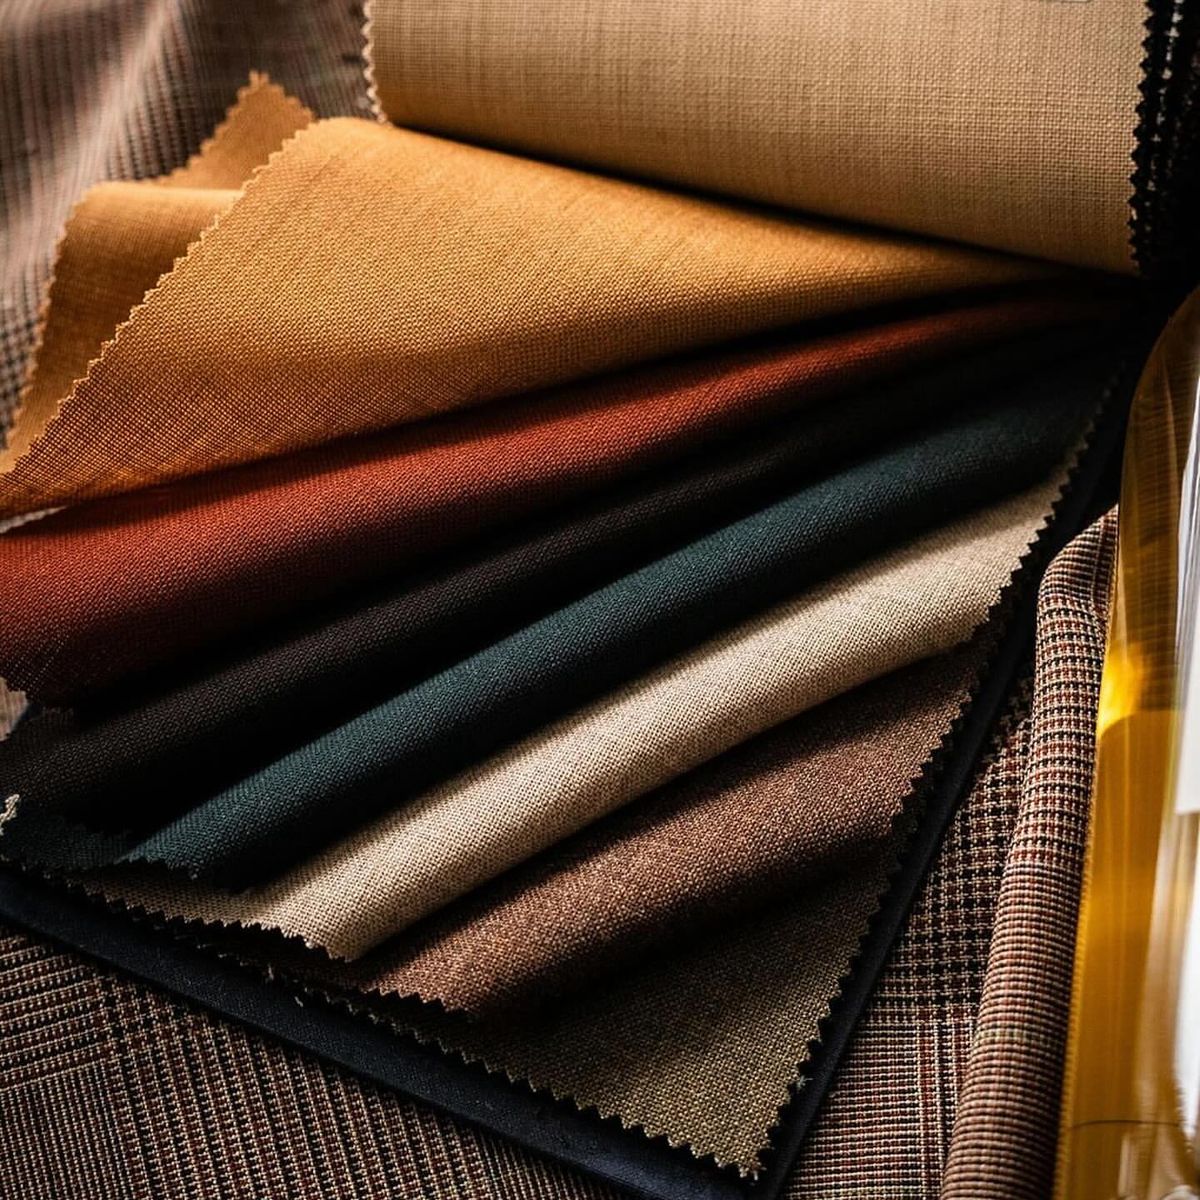
So sánh chất liệu trong các báo giá đồng phục doanh nghiệp
Dáng áo và thông số sản phẩm có cùng cơ sở không?
Hai sản phẩm cùng sử dụng một chất liệu nhưng khác dáng áo có thể tạo trải nghiệm và chi phí khác nhau. Cần xác định: Dáng ôm, vừa hay rộng? Nam và nữ có dùng chung không? Bảng cỡ nào được áp dụng? Chiều dài thân và tay theo mẫu nào? Có chi tiết hỗ trợ vận động không? Có yêu cầu riêng cho bộ phận hoặc vóc dáng đặc biệt không?
Dấu hiệu báo giá rõ
Nêu rõ báo giá được xây dựng theo: Mẫu hiện tại, mẫu đã may thử, bảng cỡ được cung cấp, dáng áo do hai bên xác nhận.
Dấu hiệu cần làm rõ
Báo giá được gửi khi chưa: Xem mẫu, xác định dáng, xác định dải cỡ, biết nam và nữ có cần tách riêng không.
Câu hỏi nên đặt
“Đơn giá này đang được tính theo dáng áo và bảng cỡ nào?”
>> XEM THÊM: Kiểm tra dáng áo trên mẫu thật
Giá đã bao gồm biểu trưng, in hoặc thêu chưa?
Một báo giá có thể thấp hơn vì chưa bao gồm: In, thêu, số vị trí, kích thước, số màu, phí tạo mẫu biểu trưng, phí khuôn hoặc bản in. Chi phí chỉnh sửa tệp, chi phí thử biểu trưng trên mẫu.
Cần làm rõ
Biểu trưng được in hay thêu? Bao nhiêu vị trí? Kích thước tối đa? Bao nhiêu màu? Giá đã bao gồm phí thiết lập ban đầu chưa? Đặt bổ sung có tính lại phí thiết lập không? Khi thay đổi kích thước hoặc vị trí, giá có thay đổi không? Mẫu biểu trưng có được xác nhận trước sản xuất không?
Dấu hiệu cần thận trọng
Báo giá chỉ ghi: “Đã gồm biểu trưng.”, nhưng không nêu: Vị trí, kích thước, kỹ thuật, số lượng màu.
Câu hỏi nên đặt
“Giá này đã bao gồm chính xác bao nhiêu vị trí biểu trưng, kích thước và kỹ thuật nào?”
Tự kiểm tra
Kỹ thuật rõ, vị trí rõ, kích thước rõ, số màu rõ, phí thiết lập rõ, điều kiện đặt bổ sung rõ.
Kiểm tra vị trí và kích thước biểu trưng trong báo giá đồng phục
Chi phí thiết kế, may mẫu và điều chỉnh được tính thế nào?
Một số báo giá đã bao gồm làm mẫu, một số báo giá tách riêng, một số chỉ miễn phí mẫu khi doanh nghiệp đặt hàng. Vì vậy cần xác nhận: Thiết kế có tính phí không? May mẫu có tính phí không? Mẫu sử dụng chất liệu thật hay chất liệu thay thế? Số mẫu được hỗ trợ? Số vòng điều chỉnh? Thay đổi nào nằm trong phạm vi? Trường hợp nào phát sinh chi phí? Mẫu sau khi hoàn thành được xử lý thế nào? Phí mẫu có được khấu trừ khi đặt hàng không?
Dấu hiệu báo giá rõ
Phân biệt rõ:
- Chi phí thiết kế
- Chi phí may mẫu
- Chi phí điều chỉnh
- Điều kiện khấu trừ hoặc miễn phí.
- Dấu hiệu cần làm rõ
Dùng cụm: “Miễn phí thiết kế và may mẫu.”, nhưng không nêu: Điều kiện, phạm vi, số mẫu, số vòng điều chỉnh, trường hợp phát sinh.
Câu hỏi nên đặt
“Phần làm mẫu gồm những gì và những trường hợp nào có thể phát sinh thêm chi phí?”
>> XEM THÊM: Trải nghiệm mẫu thật trước khi sản xuất
Có bản thiết kế, có mẫu vải, có mẫu biểu trưng, có sản phẩm mẫu thật, có người mặc thử, có phiếu góp ý, có điều chỉnh, có mẫu cuối được xác nhận.
Kết luận
Nếu báo giá ghi “đã gồm mẫu” nhưng chỉ bao gồm bản thiết kế: Doanh nghiệp cần làm rõ lại khái niệm “mẫu”.
Số lượng và dải cỡ ảnh hưởng đến giá như thế nào?
Đơn giá có thể được xây dựng dựa trên: Tổng số lượng, số lượng từng sản phẩm, số lượng từng màu, số lượng từng chi nhánh. Dải cỡ, tỷ lệ cỡ lớn, số lượng đặt tối thiểu, phần bù hao hụt nếu có, số lượng dự phòng.
Cần xác nhận
Đơn giá áp dụng từ số lượng nào? Nếu số lượng cuối giảm, giá thay đổi ra sao? Nếu tăng số lượng, giá được điều chỉnh thế nào? Cỡ nào nằm trong đơn giá? Cỡ đặc biệt có phụ phí không? Tỷ lệ cỡ lớn được tính thế nào? Đặt bổ sung số lượng nhỏ hơn có giữ đơn giá không?
Dấu hiệu cần thận trọng
Giá được báo cho 500 sản phẩm nhưng doanh nghiệp chưa xác định: Có bao nhiêu nam và nữ, có bao nhiêu màu, dải cỡ đến đâu. Có cỡ đặc biệt không.
Câu hỏi nên đặt
“Đơn giá hiện tại áp dụng cho dải cỡ và cơ cấu số lượng nào?”
>> XEM THÊM: Hạn chế sai cỡ khi may đồng phục cho nhiều nhân viên
Tiêu chuẩn kiểm tra chất lượng có nằm trong báo giá không?
Giá sản phẩm phải đi cùng một mức độ hoàn thiện được làm rõ. Cần hỏi: Mẫu nào là căn cứ sản xuất? Chất liệu được đối chiếu bằng cách nào? Màu và biểu trưng được xác nhận ra sao? Đường may kiểm tra theo tiêu chí nào? Thông số cỡ được kiểm tra thế nào? Số lượng được đối chiếu ra sao? Thành phẩm lỗi được xử lý thế nào? Có phiếu kiểm tra hoặc biên bản bàn giao không?
Dấu hiệu báo giá rõ
Có phần mô tả: Tiêu chí nghiệm thu, cách kiểm tra, trách nhiệm hai bên, cách xử lý khi sản phẩm không phù hợp với mẫu đã xác nhận.
Dấu hiệu cần làm rõ
Báo giá chỉ ghi: “Hàng đạt chất lượng.”, nhưng không nêu căn cứ.
Câu hỏi nên đặt
“Chất lượng thành phẩm sẽ được đối chiếu với mẫu và tiêu chí nào?”
Kiểm tra chất lượng đồng phục theo mẫu và tiêu chí đã xác nhận
Đóng gói, phân loại và giao hàng đã được tính chưa?
Với doanh nghiệp có nhiều nhân viên hoặc chi nhánh, phần này có thể tạo ra rất nhiều công việc. Cần làm rõ: Đóng từng sản phẩm hay theo bộ? Có ghi tên, mã nhân viên hoặc bộ phận không? Có phân loại theo cỡ không? Có phân theo chi nhánh không? Bao bì gồm những gì? Có thùng ngoài không? Giao một điểm hay nhiều điểm? Có phí giao hàng không? Có hỗ trợ bốc dỡ không? Ai kiểm đếm khi giao? Giao thiếu hoặc sai phân loại xử lý thế nào?
Dấu hiệu cần thận trọng
Một báo giá thấp hơn nhưng chỉ giao hàng đóng chung theo thùng, trong khi phương án khác đã phân theo từng nhân viên hoặc chi nhánh. Hai phương án này không cùng phạm vi.
Câu hỏi nên đặt
“Đơn giá này đã bao gồm cách đóng gói, phân loại và giao đến những địa điểm nào?”
Người phụ trách nên ước tính thêm: Thời gian phân loại nội bộ, nhân sự cần huy động, rủi ro phát nhầm, chi phí vận chuyển lại giữa các chi nhánh. Không bắt buộc quy đổi thành tiền nếu doanh nghiệp chưa có căn cứ.
Thuế, thanh toán và điều kiện thay đổi đã rõ chưa?
Hai báo giá có thể chênh lệch vì: Một giá đã gồm thuế, một giá chưa gồm thuế, điều kiện đặt cọc khác nhau, thời điểm thanh toán khác nhau. Thời hạn báo giá khác nhau, điều kiện thay đổi số lượng khác nhau.
Cần làm rõ
Giá đã gồm thuế chưa? Mức thuế áp dụng theo quy định tại thời điểm xuất hóa đơn? Cọc bao nhiêu? Thanh toán theo những mốc nào? Báo giá có hiệu lực đến ngày nào? Khi thay đổi số lượng, giá được tính lại thế nào? Khi thay đổi chất liệu, biểu trưng hoặc tiến độ, giá thay đổi ra sao? Chi phí phát sinh phải được ai xác nhận? Có điều kiện tạm dừng hoặc hủy đơn không?
Dấu hiệu cần thận trọng
Giá chưa nêu thuế, không có thời hạn báo giá, không nêu điều kiện thay đổi, phụ phí có thể được bổ sung nhưng không cần khách hàng xác nhận.
Câu hỏi nên đặt
“Trong trường hợp nào giá có thể thay đổi và ai có quyền xác nhận phần phát sinh?”
Lưu ý
Các điều khoản thanh toán và thuế cần được kiểm tra theo hợp đồng, hóa đơn và quy định đang áp dụng tại thời điểm giao dịch.
Tiến độ đang tính từ thời điểm nào?
Một đơn vị báo: “Thời gian thực hiện 20 ngày.”. Nhưng 20 ngày được tính từ: Ngày nhận yêu cầu? Ngày duyệt thiết kế? Ngày duyệt mẫu? Ngày nhận cọc? Ngày khóa cỡ? Ngày có đủ nguyên liệu? Nếu không xác định rõ, hai bên có thể hiểu khác nhau.
Cần làm rõ
Mốc bắt đầu tính tiến độ, các bước trước sản xuất, ngày khách hàng phải phản hồi, ngày chốt mẫu, ngày khóa số lượng và cỡ. Ngày bắt đầu sản xuất, ngày kiểm tra, ngày giao, ảnh hưởng của thay đổi đến tiến độ, cách thông báo khi có nguy cơ chậm.
Dấu hiệu báo giá rõ
Có kế hoạch theo mốc, không chỉ có một ngày giao chung.
Câu hỏi nên đặt
“Thời gian thực hiện được tính từ mốc nào và những điều kiện nào phải hoàn thành trước?”
Chính sách đổi, sửa và xử lý sản phẩm không phù hợp đã rõ chưa?
Doanh nghiệp cần phân biệt:
- Đổi do chọn sai cỡ
- Đổi do sản phẩm không đúng bảng cỡ
- Sửa do người mặc thay đổi
- Sửa do thành phẩm không phù hợp mẫu đã duyệt
- Đổi do giao nhầm
Mỗi trường hợp có thể có cách xử lý khác nhau.
Cần làm rõ
Trường hợp nào được đổi? Thời gian thông báo? Điều kiện sản phẩm? Ai chịu vận chuyển? Trường hợp nào có chi phí? Bao lâu xử lý? Dữ liệu cỡ có được cập nhật sau đổi không?
Dấu hiệu cần thận trọng
Chỉ ghi: “Hỗ trợ đổi cỡ.”, nhưng không có: Điều kiện, thời hạn, phạm vi, trách nhiệm.
Câu hỏi nên đặt
“Xin phân biệt giúp chúng tôi cách xử lý khi chọn sai cỡ và khi sản phẩm giao không đúng cỡ đã xác nhận.”
Giá và điều kiện đặt bổ sung được tính thế nào?
Doanh nghiệp có thể đặt 500 sản phẩm lần đầu nhưng ba tháng sau chỉ cần thêm 20 sản phẩm. Khi đó cần biết: Có đặt bổ sung được không? Số lượng tối thiểu? Đơn giá có giữ nguyên không? Có phụ phí số lượng nhỏ không? Chất liệu và màu có được duy trì không? Biểu trưng có phải tạo lại không? Thời gian thực hiện? Có lưu mẫu và bảng cỡ không? Có đặt theo từng nhân viên không? Nếu nguyên liệu cũ hết thì xử lý thế nào?
Dấu hiệu báo giá rõ
Có một phần riêng về:
- Đặt bổ sung
- Số lượng tối thiểu
- Đơn giá tham khảo
- Điều kiện nguyên liệu
- Thời gian thực hiện.
- Dấu hiệu cần thận trọng
Báo giá lần đầu rất thấp nhưng không thể đặt bổ sung số lượng nhỏ hoặc phải thay đổi mẫu.
Câu hỏi nên đặt
“Khi có nhân viên mới, chúng tôi sẽ đặt thêm 10–20 sản phẩm bằng cách nào?”
>> XEM THÊM: Đặt bổ sung khi doanh nghiệp tăng nhân sự
Kiểm tra điều kiện và chi phí đặt bổ sung đồng phục doanh nghiệp
Đơn giá chưa phải toàn bộ chi phí của đồng phục
Tổng chi phí có thể xác định = Giá sản phẩm + In/thêu biểu trưng + Thiết kế và may mẫu + Phụ phí cỡ hoặc số lượng + Đóng gói và phân loại + Vận chuyển + Thuế + Các khoản đã được xác nhận khác
Chi phí vận hành nội bộ cần cân nhắc: Thời gian phân loại, thời gian xử lý sai cỡ, thời gian theo dõi phát sinh, thời gian đặt bổ sung, nhân lực kiểm đếm, vận chuyển lại giữa các điểm.
Lưu ý:
Không tự quy đổi thời gian thành tiền nếu doanh nghiệp chưa có cách tính nội bộ, có thể đánh dấu: Thấp / Vừa / Cao, để so sánh mức độ công việc phát sinh.
Thông điệp: Phương án có đơn giá thấp hơn nhưng chưa chắc có tổng chi phí thấp hơn.
Không chỉ chấm giá — hãy chấm độ rõ và mức độ phù hợp
Tiêu chí | Điểm tối đa |
Sản phẩm được mô tả rõ | …/2 |
Chất liệu có thể đối chiếu | …/2 |
Dáng áo và bảng cỡ rõ | …/2 |
Biểu trưng rõ phạm vi | …/2 |
Thiết kế và may mẫu rõ | …/2 |
Số lượng và dải cỡ rõ | …/2 |
Tiêu chí chất lượng rõ | …/2 |
Đóng gói rõ | …/2 |
Vận chuyển rõ | …/2 |
Thuế rõ | …/2 |
Thanh toán rõ | …/2 |
Tiến độ có mốc | …/2 |
Đổi và sửa rõ | …/2 |
Đặt bổ sung rõ | …/2 |
Tổng chi phí có thể xác định | …/2 |
Tổng | …/30 |
Cách chấm
2 Điểm: Thông tin đầy đủ, có căn cứ và có thể xác nhận.
1 Điểm: Đã có thông tin nhưng còn thiếu điều kiện hoặc phạm vi.
0 Điểm: Không có hoặc chỉ cam kết chung chung.
30 Điểm — báo giá tương đối rõ: Có thể tiếp tục kiểm tra mẫu, chất lượng và năng lực thực hiện.
24 Điểm — còn một số nội dung cần bổ sung: Yêu cầu đơn vị may làm rõ những mục đạt 0 hoặc 1 điểm.
17 Điểm — chưa đủ cơ sở để quyết định: Không nên lựa chọn chỉ vì giá đang thấp hơn.
Lưu ý:
Một yêu cầu quan trọng về an toàn, chất liệu hoặc mẫu thật chưa được đáp ứng có thể quan trọng hơn tổng điểm.
Khi nào người phụ trách nên dừng lại và hỏi thêm?
- Tên sản phẩm quá chung chung.
- Chất liệu chỉ được mô tả là “cao cấp”.
- Không có mẫu vải để đối chiếu.
- Không nêu số vị trí biểu trưng.
- Không rõ giá đã gồm thuế hay chưa.
- Không rõ phí vận chuyển.
- Không nêu phạm vi làm mẫu.
- Không nêu dải cỡ trong đơn giá.
- Không có điều kiện thay đổi số lượng.
- Không nêu cách xử lý sản phẩm không phù hợp.
- Không có thông tin đặt bổ sung.
- Cam kết giá không thay đổi nhưng phạm vi vẫn chưa chốt.
Kết luận: Một báo giá thiếu thông tin không phải lúc nào cũng là báo giá xấu nhưng doanh nghiệp cần yêu cầu làm rõ trước khi lựa chọn.
- Các phương án đang cùng một sản phẩm và chất liệu chưa?
- Tổng chi phí đã gồm thuế, biểu trưng, mẫu và vận chuyển chưa?
- Mẫu thật đã được người mặc kiểm tra chưa?
- Điều kiện đổi, sửa và đặt bổ sung đã rõ chưa?
- Phương án được chọn phù hợp với người mặc và môi trường hay chỉ có giá thấp hơn?
Nếu còn một câu chưa trả lời được thì khoan hãy phê duyệt.
Không đưa số liệu giả — chỉ sử dụng cấu trúc để điền báo giá thật
Phương án a — đơn giá thấp nhất
Cần kiểm tra: Chất liệu có cùng loại không? Giá đã gồm biểu trưng chưa? Có làm mẫu không? Đã gồm thuế chưa? Vận chuyển đến đâu? Chính sách đặt bổ sung thế nào?
Phương án b — đơn giá trung bình
Cần kiểm tra: Có thêm giá trị gì so với A? Mẫu thật có đầy đủ hơn? Đóng gói có tốt hơn? Phạm vi chất lượng rõ hơn? Tiến độ và hỗ trợ sau giao khác gì?
Phương án c — đơn giá cao nhất
Cần kiểm tra: Phần chênh lệch được tạo ra từ đâu? Chất liệu tốt hơn theo tiêu chí nào? Cấu trúc sản phẩm có khác? Có thêm kiểm tra hoặc dịch vụ? Phần chênh lệch có thật sự cần cho nhu cầu của doanh nghiệp không?
Kết luận: Không chọn a vì rẻ nhất. Không chọn c vì đắt nhất. Chọn phương án có phạm vi và giá trị phù hợp nhất với nhu cầu.
Đang có từ hai báo giá trở lên?
Hãy thực hiện theo thứ tự:
- Xóa tên đơn vị
- Đưa về cùng một bảng
- Đánh dấu phần còn thiếu
- Yêu cầu bổ sung
- Tính tổng chi phí
- Kiểm tra mẫu thật
- Sau đó mới lựa chọn.
Câu hỏi thường gặp về báo giá đồng phục
Vì sao cùng một số lượng đồng phục nhưng giá khác nhau?
Giá có thể khác do chất liệu, dáng áo, chi tiết may, biểu trưng, dải cỡ, đóng gói, vận chuyển, thuế, phạm vi làm mẫu, tiến độ và dịch vụ sau giao hàng.
Có nên chọn báo giá thấp nhất không?
Không nên chọn chỉ dựa vào đơn giá. Cần kiểm tra các báo giá có cùng phạm vi và tính đủ các khoản chi phí đã xác định hay chưa.
Làm sao biết hai chất liệu có giống nhau?
Cần đối chiếu mẫu vải, mã, thành phần, cấu trúc, trọng lượng, màu và các đặc tính liên quan; không nên chỉ dựa vào tên gọi.
Giá may đồng phục thường đã gồm in hoặc thêu chưa?
Không có một cách áp dụng giống nhau cho mọi đơn vị. Báo giá cần nêu rõ kỹ thuật, số vị trí, kích thước, số màu và phí thiết lập nếu có.
Giá đã bao gồm thuế chưa?
Phải kiểm tra trực tiếp trên báo giá. Không nên mặc định giá đã gồm thuế nếu tài liệu không ghi rõ.
Có nên so sánh báo giá khi chưa có mẫu thật không?
Có thể so sánh phạm vi ban đầu, nhưng việc lựa chọn cuối cùng nên có thêm căn cứ từ mẫu thật, chất liệu, dáng áo và trải nghiệm người mặc.
Vì sao cỡ lớn có thể phát sinh phụ phí?
Một số sản phẩm hoặc dải cỡ có thể sử dụng nhiều nguyên liệu hơn hoặc cần xử lý riêng. Báo giá phải nêu rõ cỡ nào nằm trong giá và cỡ nào có phụ phí.
Đặt bổ sung có giữ nguyên đơn giá không?
Không nên mặc định. Đơn giá có thể phụ thuộc số lượng, nguyên liệu, thời điểm và điều kiện đã thống nhất. Cần yêu cầu đơn vị may nêu chính sách đặt bổ sung.
Có nên tính thời gian xử lý nội bộ vào chi phí không?
Doanh nghiệp nên cân nhắc mức độ công việc phát sinh như phân loại, đổi cỡ và giao lại. Chỉ quy đổi thành tiền nếu có phương pháp tính nội bộ phù hợp.
Báo giá cần có thời hạn hiệu lực không?
Nên có, vì giá nguyên liệu, số lượng và điều kiện thực hiện có thể thay đổi theo thời gian.
Khi thay đổi số lượng, đơn giá có thay đổi không?
Có thể. Doanh nghiệp nên yêu cầu nêu rõ các mức số lượng hoặc cách tính lại giá khi số lượng cuối thay đổi.
Làm sao biết báo giá có minh bạch?
Báo giá minh bạch cần cho biết sản phẩm, chất liệu, biểu trưng, số lượng, cỡ, làm mẫu, đóng gói, vận chuyển, thuế, tiến độ, thanh toán và các trường hợp phát sinh.
Lựa chọn phương án báo giá đồng phục sau khi kiểm tra mẫu thật
Đừng để một con số quyết định thay cho toàn bộ nhu cầu của doanh nghiệp
Trước khi lựa chọn, hãy hỏi:
- Sản phẩm có cùng cấu trúc không?
- Chất liệu có thể đối chiếu không?
- Giá đã gồm biểu trưng, mẫu, thuế và vận chuyển chưa?
- Cỡ và số lượng đã được xác định chưa?
- Tiêu chí chất lượng có rõ không?
- Đổi, sửa và đặt bổ sung được xử lý thế nào?
- Mẫu thật đã được người mặc kiểm tra chưa?
Sau đó mới quyết định: Phương án nào tạo ra tổng giá trị phù hợp nhất?
YÊU CẦU BA PHƯƠNG ÁN ĐỒNG PHỤC ĐỂ SO SÁNH
Sư Tử Vàng xây dựng các phương án dựa trên cùng nhu cầu, người mặc, môi trường, sản phẩm và phạm vi để doanh nghiệp dễ so sánh trước khi quyết định.
TRẢI NGHIỆM MẪU THẬT TRƯỚC KHI CHỌN PHƯƠNG ÁN
Chưa cần quyết định sản xuất ở bước yêu cầu phương án, các phương án cần được trình bày trên cùng phạm vi để so sánh, khoản phát sinh ngoài phạm vi phải được thông báo trước. Doanh nghiệp có thể bắt đầu từ báo giá hoặc mẫu đang có.
SƯ TỬ VÀNG
Đồng phục thiết kế riêng, tối ưu theo môi trường làm việc thực tế cho doanh nghiệp.
Thông tin liên hệ:
- Hotline/ Zalo tư vấn ngay: 0911114866
- Website: https://dongphucsutuvang.com/
- Email: company@sutuvang.net
Hệ thống Showroom:
- Showroom 1: 81 Trần Mai Ninh, P. Bảy Hiền, TP. HCM
- Showroom 2: 3 Duy Tân, P. Dịch Vọng Hậu, Q. Cầu Giấy, Hà Nội
2026-09-03